
間接費とは?直接費との違い・内訳・削減のポイントをわかりやすく解説【313社調査】

間接費とは、特定の製品やサービスに発生額を直接ひも付けることが難しく、複数の原価対象に共通して発生する費用です。工場で使う消耗品や共用設備の減価償却費、管理部門の人件費などが代表例です。直接費との違いは、特定の原価対象へ直接ひも付けられるかどうかにあります。
本記事では、間接費の定義と直接費との違い、内訳、配賦の考え方から、削減の手順と注意点までを順に解説します。
間接費とは

間接費とは、特定の製品やサービス、案件だけにかかった費用として直接ひも付けることが難しい費用です。たとえば、以下のようなものが該当します。
- 工場全体で使用する消耗品や潤滑油
- 複数の製品をつくる設備の減価償却費
- 管理・監督を担当する従業員の人件費
いずれも複数の製品や業務に共通して発生するため、「製品Aにいくら、製品Bにいくらかかったのか」をそのまま把握することはできません。そこで、製品や案件ごとの原価を計算するときは、機械の稼働時間や作業時間など一定の基準を使い、間接費をそれぞれに振り分けます。この手続きを「配賦(はいふ)」といいます。
どの費用を間接費とするか、またどのような基準で配賦するかは、企業の事業内容や費用の発生状況によって異なります。そのため、自社の実態に合わせて分類や配賦のルールを決めることが重要です。
間接費と直接費の違い
間接費と直接費の違いは、「特定の製品や案件に費用を直接ひも付けられるか」です。ここでは、定義や種類、具体例を見ながら違いを解説します。
間接費と直接費の定義
直接費と間接費は、企業がその費用を特定の製品やサービス、案件まで追いかけられるかどうかで分けられます。具体的には以下の通りです。
- 直接費:かかった金額を個別に把握できるもの
- 間接費:複数の製品や案件に共通して発生してどれか1つにひも付けられないもの
分ける基準は金額の大きさや重要度ではなく、あくまで費用を発生元まで追えるかどうかです。そのため同じ人件費や家賃でも、その使われ方しだいで直接費になることもあれば、間接費になることもあります。
間接費と直接費の種類
直接費と間接費の違いは次のとおりです。
| 直接材(ヘッド品)購買 | 間接材(ロングテール品)購買 | |
| 種類 | 少ない | 多い |
| 単価 | 高い | 安い |
| 発注金額 | 多い | 少ない |
| 業務の性質 | コア | 非コア |
| 管理部門 | 購買部で一元管理 | 購買の他、総務等各部門に分散 |
| 管理工数 | 少ない | 多い(膨大) |
| 発注金額 | 把握しやすい(一元管理) | 把握しにくい(分散管理) |
このように直接材は、品目数こそ少ないものの単価も発注金額も大きく、購買部が一元管理するコア業務として位置づけられています。
一方の間接材は、1件あたりの金額は小さいものの品目数が非常に多く、各部門がそれぞれ発注しているケースが少なくありません。その結果、発注・検収・支払といった管理工数は膨大になり、全社で何にいくら使っているのかさえ見えにくくなります。
間接費と直接費の具体例
製造業では、製品そのものに使う鋼材や部品が直接費にあたり、複数の製品で共通して使う潤滑油や工具、工場監督者の人件費は間接費として扱います。
建設業なら、特定の工事に投入する材料費や外注費が直接費、複数の工事を管理する支店の費用や共通仮設費が間接費です。
IT・コンサルティング業では、案件ごとに担当者が費やした工数が直接費にあたり、全社向けの教育費や情報システムの運用費を間接費とするのが一般的です。
このように同じ費目でも、企業がその費用をどう使っているかによって分類は変わります。判断がぶれないよう、各社であらかじめ「何を直接費とし、何を間接費とするか」のルールを決めておきましょう。
間接費を削減するメリット
間接費の削減は、単に支出を減らすだけではありません。進め方によっては、利益率の改善や業務効率化、経営判断の精度向上にもつながります。ここでは3つのメリットを解説します。
利益率と価格競争力を高められる
間接費は1件あたりの金額が小さくても、全社で積み上がれば大きな負担になります。そのため、重複契約や使われていないサービス、割高な購入条件を見直せば、売上を増やさなくても利益を改善できるでしょう。
さらに、間接費を洗い出す過程で自社の原価を正確につかめるようになると、企業は根拠をもって価格を決められるようになり、価格競争力の維持にもつながります。
業務を効率化して従業員の負担を減らせる
間接費を見直すときは、企業が商品の購入価格のほか、発注・承認・請求処理にかかる作業時間まで確認しましょう。発注先や品目、承認方法を標準化すれば、少額の発注を何度も処理する手間や、担当者ごとに異なる確認作業を減らせます。
しかし、こうした業務の煩雑さに手をつけられていない企業は少なくありません。モノタロウが2025年に実施した調査でも、間接材購買を管理する回答者178人のうち39.3%が「調達業務の効率化・標準化の遅れ」を課題に挙げています。

裏を返せば、購入額だけを見て終わらせず、発注や承認にかかる作業時間にも着手すれば、コスト削減と担当者の負担軽減を同時に進められる可能性があります。
関連記事▶【2025年最新調査】大手企業の動向から見る、調達購買部門の課題とトレンド
原価・採算を正確に把握して意思決定に活用できる
企業が間接費を適切に配賦し、継続して管理していけば、製品や案件ごとの採算をより正確につかめるようになります。どの案件が赤字なのかを特定できるため、経営層は価格の改定や設備投資といった判断も下しやすくなるでしょう。
判断の精度は、データを積み重ねるほど高まります。削減の前後で数字を残しておけば、削減額のほか品質や納期、従業員の作業時間への影響まで振り返ることができ、削ってよい費用と残すべき費用の線引きが社内に蓄積されていきます。こうして得られた材料が、次の削減施策や投資判断の土台になります。
間接費を削減する4つのステップ
間接費は、やみくもに削るのではなく、「現状を把握する→優先順位を決める→施策を実行する→効果を確認する」の順で進めることが大切です。ここでは4つのステップを解説します。
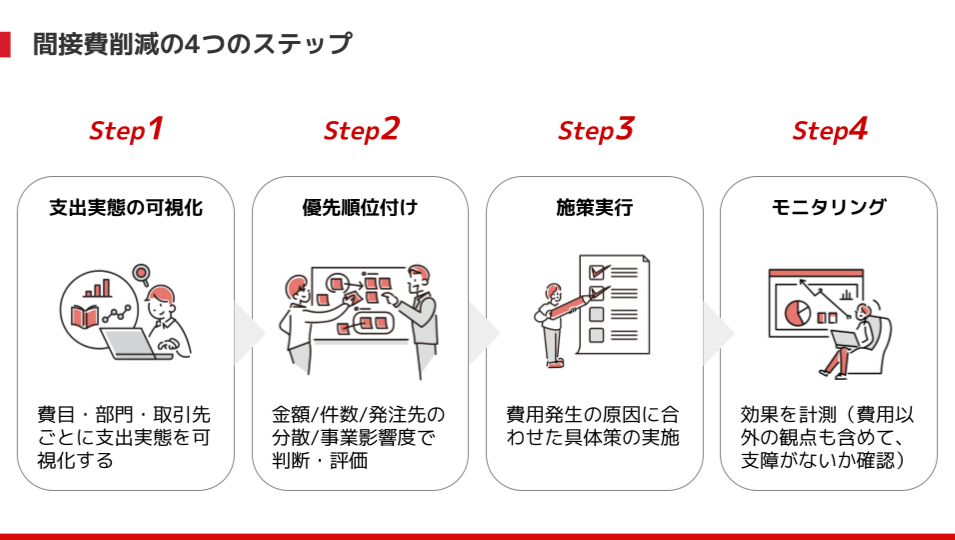
1. 費目・部門・取引先・業務プロセスを可視化する
最初に取り組むのは、間接費の全体像を数字にすることです。会計データや購買データ、契約情報を集め、費目・部門・取引先ごとに金額と件数を集計します。このとき科目名だけを頼りにすると、異なる支出が紛れ込み、実態が見えなくなります。せめて金額の大きい領域だけでも、品目名や取引先名まで掘り下げて中身を確認しておきましょう。
あわせて測りたいのが、発注・承認・請求にかかる時間や業務実態です。1件あたりは少額でも、件数が多ければその分だけ担当者の時間が奪われます。処理時間に件数を掛けて業務量を金額に換算しておけば、次のステップで支出額と同じ土俵に載せられます。
2. 金額・件数・分散・事業影響度で優先順位を決める
次に決めるのは、どこから手をつけるかです。「金額」「取引件数」「発注先の分散」「事業への影響度」の4つで評価すると、判断の根拠を社内で共有しやすくなります。なかでも金額が大きく事業への影響が小さい領域は、条件を見直した効果がそのまま利益に残るため、最優先の対象になります。
一方、安全用品や保守部品のように事業への影響が大きい品目は、そもそも削減の対象から外す判断も必要です。ここで金額だけを見て全社一律に「◯%削減」と求めれば、現場は必要な支出まで削り、不具合や納期遅延という形で後から代償を払うことになります。
3. 費目と発生原因に合わせて施策を実行する
優先順位が決まったら、費用が発生している原因に合わせて具体策を打っていきましょう。間接材料費であれば、品目を標準化して発注先を集約し、あわせて在庫の持ち方を見直すのが有効です。
間接労務費では、部門ごとにばらついた申請・承認の流れをそろえたうえで、入力や照合といった手作業を自動化し、工数そのものを減らします。間接経費については、契約内容や料金プラン、利用アカウント数が今の実態に合っているかを確認していきます。
4. KPIを設定して継続的にモニタリングする
施策を実行したら、その効果を削減額だけで測らないようにしましょう。発注件数や承認にかかる時間、標準品の利用率といった指標もKPIに含めておくと、業務がどう変わったかまで見えてきます。同時に、品質や納期、従業員の作業時間が悪化していないかも確認が必要です。
そのうえで月ごとや四半期ごとに実績を振り返り、ルール外の購入が生じていないか、別の費目にコストが移っただけになっていないかを点検します。こうした例外を早めにつかむことは、コスト管理の精度を高めるほか、購買ルールを組織に根づかせることにもつながります。
間接費削減で購買部門が見直したいポイント

alt:資料と電卓を使って間接費削減を検討する購買担当者
ここからは、購買部門が間接費を見直す際のポイントを解説します。なお、「間接費」と「間接材」は別の考え方です。間接費は費用の分類で、間接材は購入する物品の分類です。間接材の購入費は、間接費の中では主に間接材料費に当たります。
単価ではなく購買にかかる総コストを見る
購買部門が比較すべきなのは、商品の単価ではなく総コストです。送料や在庫・廃棄にかかる費用、さらに発注から請求処理までに担当者が費やす手間まで含めて評価します。
単価の安い発注先に切り替えても、品質低下や納期遅延が増えたり、発注先が増えて管理の手間がふくらんだりすれば、会社全体のコストは下がりません。とくに1件あたりの金額が小さく発注回数の多い間接材では、現場と購買担当者の業務の手間まで含めて見直すことで、削減効果が大きくなります。
品目・発注先・購買プロセスを標準化する
まず購買部門が購入履歴を確認し、重複している品目や分散している発注先を洗い出します。そのうえで、品質・価格・納期を基準に、標準品と推奨する発注先を定めましょう。
あわせて、発注・承認・請求のデータを同じ基準で記録し、購買部門と経理部門、現場が同じ数字を見られる状態にします。共通のデータがあれば、部門をまたぐ改善も社内稟議の説明も進めやすくなります。
ただし、事業に欠かせない重要な品目については、代替品や別の調達先も確保しておきましょう。発注先を絞りすぎると、供給が止まったときのリスクがかえって高まります。
間接費に関するよくある質問
最後に、間接費に関するよくある質問を紹介します。
品質・安全・生産性を落とさずに削減するには?
まず、各費用が何のために必要か、事業にどのような影響があるかを確認します。そのうえで、「廃止」「削減」「維持」「投資拡大」に分けて判断しましょう。すべてを一律に削るのではなく、事業に必要な費用は残すことが大切です。
削減した結果、従業員の作業時間が増えるなど、別の負担が生まれていないかも定期的に確認しましょう。
間接費率の目安はどのくらいですか?
間接費率の適正水準は、業種や事業モデル、どこまでを間接費に含めるかによって変わります。そのため、すべての企業に共通する目安はありません。
まずは社内で間接費の定義と配賦ルールをそろえ、前年との比較や部門ごとの差を確認するのがおすすめです。
人件費や家賃は直接費・間接費のどちらですか?
特定の製品や案件に直接ひも付けられる人件費や家賃は直接費、複数の製品や案件で共通して使うものは間接費になります。
費目名だけではなく、実際にどのように使われているかで判断しましょう。
販売費及び一般管理費はすべて間接費ですか?
販売費及び一般管理費(販管費)は、販売活動や全社管理にかかる費用をまとめた会計上の区分です。直接費・間接費とは分類の基準が異なります。
経営管理では広い意味で間接コストとして扱うこともありますが、製造原価を計算する際は製造間接費とは分けて考えます。
まとめ
間接費とは、特定の製品や案件に直接ひも付けにくく、複数の製品や業務に共通して発生する費用です。間接材料費・間接労務費・間接経費の3つに分け、実態に合った基準で配賦することで、製品や案件ごとの原価を把握しやすくなります。
間接費を削減する際は、支出額のほか、取引件数や業務にかかる時間、発注先の分散、品質や供給への影響も確認しましょう。品目や発注先、購買の流れを標準化し、必要な費用を残しながら全体のコストを見直すことが重要です。
なお、間接資材の調達を見直し、コストの削減につなげる方法は、以下の資料で詳しく解説しています。間接費のコスト削減手法の検討をされている方はぜひご参考ください。

執筆者
吉野 珠子
株式会社MonotaRO エンタープライズプロダクト部門 エンタープライズマーケティンググループ
1社目にBtoBマーケティング支援会社を経て、2023年にモノタロウに入社。購買管理システム事業(大企業連携)のマーケティングとして、営業担当と日々連携しながら大手・中堅企業が直面する課題感や現状を把握し、各業界に向けた解決策の提案コンテンツやイベントの企画を推進している。
こちらの記事もご覧ください
-

間接材とは?直接材との違い・具体例・管理課題と最適化手法を解説【大企業調査】
詳細はこちら -

調達管理とは?業務フロー・課題・システム化のポイントを徹底解説【大企業調査】
詳細はこちら -

コストリダクション(原価低減)とは?コストダウンとの違いと購買部門の実践手法【大企業調査】
詳細はこちら -

購買部とは?役割・業務内容・調達部との違いを図解で解説【大企業調査】
詳細はこちら -

間接材購買とは?具体例・特徴・直接材購買との違い・コスト削減方法を解説【313社調査
詳細はこちら -

プロキュアメントとは?意味・主な業務・必要なスキルを解説
詳細はこちら -

副資材とは?直接材との違い・管理の課題・調達の最適化ポイントを解説
詳細はこちら -

調達とは?購買との違い・業務フロー・戦略的調達の基本を体系的に解説【313社調査】
詳細はこちら -
内部統制とは?購買部門が取り組むべき統制強化と購買管理システム活用ガイド【313社調査】
詳細はこちら -

発注管理とは?買い手側が押さえるべき業務フロー・課題・システム化のポイント【間接材313社調査】
詳細はこちら -

調達DXとは?必要な理由・メリット・進め方をわかりやすく解説
詳細はこちら -

調達業務フローとは?7つの基本ステップと業務改善のポイントを解説
詳細はこちら -

購買戦略とは?直接材・間接材別の考え方と進め方を解説
詳細はこちら -

カタログ購買とパンチアウト連携の活用方法
詳細はこちら
仕組みと使い分けから始める購買業務の効率化 -

集中購買と分散購買の違いとは?メリット・デメリットと適切な使い分け方
詳細はこちら -

パンチアウト連携とは?購買担当者向けに仕組みを解説
詳細はこちら


